Загрузите личный кабинет
«сервис ТУТБЫСТРО.ру» на ваш смартфон
Инструкция
«сервис ТУТБЫСТРО.ру» на ваш смартфон

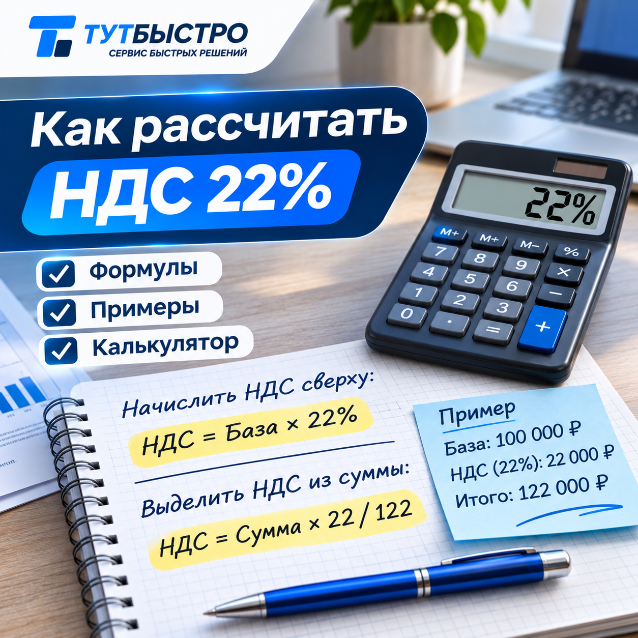
Чтобы рассчитать НДС 22%, сначала определите, как указана цена: без налога или уже с ним. Если НДС нужно добавить сверху, используют формулу 22/100. Если налог включён в итоговую сумму, его выделяют по расчётной ставке 22/122. Ниже — формулы, примеры и калькулятор.
Коротко
Основная ставка НДС 22% применяется с 1 января 2026 года к товарам, работам, услугам и имущественным правам, отгруженным, выполненным, оказанным или переданным начиная с этой даты. Ставки установлены статьёй 164 НК РФ. Разъяснение ФНС о переходе на ставку 22%.
Формула нужна, когда цена указана без НДС и налог необходимо добавить к ней.
Пример. Стоимость услуги без НДС — 50 000 ₽.
Формула применяется, если НДС уже включён в цену и нужно определить его размер.
Пример. Итоговая цена — 61 000 ₽.
22/122 — не отдельная налоговая ставка, а расчётная дробь для выделения налога из суммы с НДС. Её применение предусмотрено пунктом 4 статьи 164 НК РФ. Методические рекомендации ФНС.
Введите сумму, ставку и укажите, включён ли налог в исходную цену.
НДС: 11 000,00 ₽
Цена без НДС: 50 000,00 ₽
Цена с НДС: 61 000,00 ₽
Для бизнеса
Нужны деньги на налоговый платёж?Если после расчёта НДС и обязательных платежей не хватает оборотных средств — сравните кредиты для ИП и компаний по сумме, сроку и полной стоимости.
Подобрать кредит →| Исходная сумма | Действие | НДС | Результат |
|---|---|---|---|
| 10 000 ₽ без НДС | Начислить 22% | 2 200 ₽ | 12 200 ₽ с НДС |
| 12 200 ₽ с НДС | Выделить налог | 2 200 ₽ | 10 000 ₽ без НДС |
| 50 000 ₽ без НДС | Начислить 22% | 11 000 ₽ | 61 000 ₽ с НДС |
| 5 000 ₽ с НДС | Выделить налог | 901,64 ₽ | 4 098,36 ₽ без НДС |
Денежные значения в примерах округлены до копеек. Для счетов-фактур, деклараций и учёта применяйте правила, предусмотренные для соответствующего документа и операции.
| Ситуация | Формула | Результат |
|---|---|---|
| Цена указана без НДС | Сумма × 22 ÷ 100 | Налог, который начисляют сверху |
| Цена уже включает НДС | Сумма × 22 ÷ 122 | Налог внутри итоговой суммы |
Частая ошибка — применять 22/100 к сумме, в которой налог уже включён. Это завышает рассчитанный НДС. Перед расчётом проверьте формулировку цены в договоре, счёте или первичном документе.
Важно. Калькулятор показывает налог в цене или начисление на заданную базу. Он не рассчитывает итоговую сумму НДС к уплате в бюджет. Для этого учитываются начисленный налог, допустимые вычеты входящего НДС и суммы, подлежащие восстановлению.
Нет. Для отдельных товаров и операций НК РФ предусматривает ставки 10% и 0%. Для некоторых плательщиков на УСН при соблюдении установленных условий предусмотрены специальные ставки 5% и 7%. Перед расчётом проверьте, какая ставка относится к вашей операции.
Если вы работаете на УСН, не применяйте формулу 22/122 автоматически. Сначала проверьте, возникла ли обязанность платить НДС, какие ставки доступны и можно ли применять вычеты.
Умножьте сумму без НДС на 22 и разделите на 100. Например, с 10 000 ₽ налог составит 2 200 ₽, итоговая сумма — 12 200 ₽.
Умножьте сумму с налогом на 22 и разделите на 122. Например, в 12 200 ₽ НДС составляет 2 200 ₽.
Итоговая цена состоит из 100 частей стоимости без налога и 22 частей НДС. Всего получается 122 части, из которых 22 приходятся на налог.
Нет. Это расчётная дробь, которую используют, чтобы выделить НДС из суммы, уже включающей налог по ставке 22%.
Нет. Для отдельных товаров и операций предусмотрены ставки 10% и 0%, а для некоторых плательщиков на УСН — специальные ставки 5% и 7%. Проверьте условия статьи 164 НК РФ.
Нет. Калькулятор определяет налог в цене или начисление на заданную базу. Итоговый НДС к уплате рассчитывают с учётом вычетов и других предусмотренных НК РФ корректировок.
Если кредита не хватает, сравните займы под залог недвижимости: сумма выше, ставка ниже, но есть риск потери имущества.
Займ под залог — это риск: при просрочке можно потерять недвижимость. Оцените способность вернуть долг до оформления.
Сервис ТУТБЫСТРО.ру
Помогаем принимать финансовые решения осознанно
Данные актуальны на 10 ноября 2026. Налоговые нормы меняются: проверяйте актуальные условия на сайте ФНС.
Материал носит информационный характер и не заменяет анализ конкретной операции, договора и налогового учёта. Если расчёт влияет на декларацию или условия сделки, проверьте его с бухгалтером или налоговым консультантом.
Инструкция по установке:

Для андроид:

Этот сайт использует сервис веб-аналитики Яндекс Метрика, предоставляемый компанией ООО «ЯНДЕКС», 119021, Россия, Москва, ул. Л. Толстого, 16 (далее — Яндекс) Сервис Яндекс Метрика использует технологию «cookie». Собранная при помощи cookie информация не может идентифицировать вас, однако может помочь нам улучшить работу нашего сайта. Информация об использовании вами данного сайта, будет передаваться и храниться на сервере Яндекса в Российской Федерации. Яндекс будет обрабатывать эту информацию с целью анализа пользовательской активности Вы можете отказаться от использования cookies, выбрав соответствующие настройки в браузере. Используя этот сайт, вы соглашаетесь на обработку данных о вас Яндексом в порядке и целях, указанных выше


