


Полная стоимость займа: как оценить расходы до подписания договора
Онлайн-заявка позволяет обратиться в финансовую организацию дистанционно. Но удобство оформления не делает предложение автоматически выгодным. Два займа на одинаковую сумму могут отличаться по сроку, ПСК, условиям продления, дополнительным услугам и последствиям просрочки.
В этой статье разбираем именно финансовую сторону выбора: как сравнить стоимость займа, какие пункты договора проверить и какие расходы нельзя упускать из расчёта.
Перейти к предложениям займов
Сначала определите необходимую сумму и срок. В каталоге можно перейти к предложениям партнёров, а затем проверить ПСК, сумму возврата и индивидуальные условия непосредственно у выбранной финансовой организации.
Посмотреть займы онлайнКакие параметры сравнивать перед оформлением займа
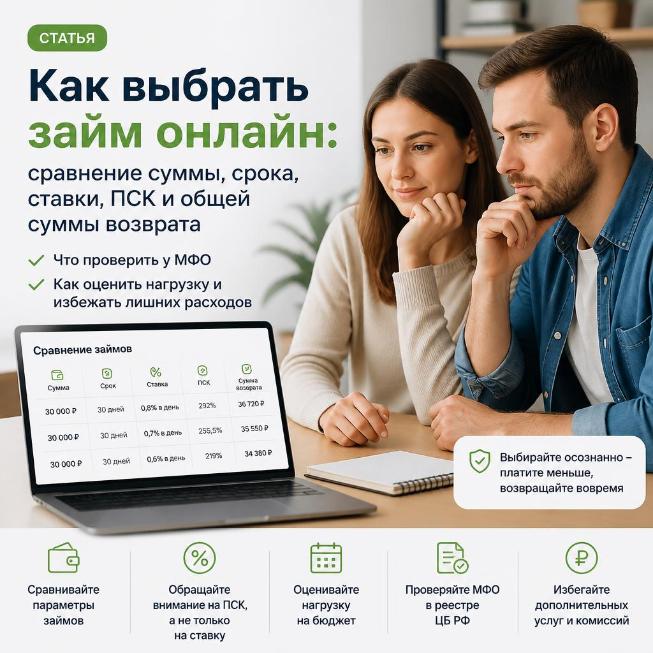
Сравнивайте предложения на одинаковых условиях: одна и та же сумма и сопоставимый срок. Иначе сравнение может вводить в заблуждение: меньшая ежедневная ставка не всегда означает меньшие расходы за весь период.
| Параметр | Что проверить | Зачем это нужно |
|---|---|---|
| Сумма займа | Сколько денег фактически предоставляется по договору | Чтобы не платить за сумму, которая вам не нужна |
| Срок | Дата возврата и порядок платежей | Чтобы сопоставить обязательство с реальной датой поступления денег |
| Процентная ставка | Ставка, указанная в индивидуальных условиях | Чтобы понимать, как начисляются проценты |
| ПСК | Полную стоимость потребительского займа в процентах годовых и денежном выражении | Чтобы сравнить стоимость по установленному законом показателю |
| Общая сумма возврата | Сколько рублей нужно вернуть при соблюдении графика | Это наиболее наглядная сумма расходов по конкретному сценарию |
| Дополнительные услуги | Какие услуги подключаются, сколько стоят и можно ли от них отказаться | Чтобы не принять дополнительные расходы за обязательную часть займа |
| Досрочное погашение | Как уведомить кредитора и получить расчёт задолженности | Чтобы понимать, как закрыть обязательство раньше срока |
| Просрочка | Какие начисления и действия предусмотрены договором и законом | Чтобы заранее оценить последствия нарушения срока |
При сравнении займов не стоит начинать с вопроса «где одобрят быстрее». Сначала определите минимально необходимую сумму и реальный срок, за который сможете вернуть деньги. Затем сравните ПСК и сумму возврата по индивидуальным условиям. Такой порядок помогает не брать лишнее и не выбирать предложение только из-за заметной рекламной ставки.
Отдельно оцените сценарий, если доход задержится или возникнет непредвиденный расход. Если погашение возможно только при продлении займа, новом заимствовании или отказе от обязательных расходов, предложение нельзя считать комфортным для вашего бюджета — даже если формально оно доступно.
Это редакционная оценка финансовых рисков, а не индивидуальная рекомендация и не заключение конкретного финансового консультанта.
ПСК займа: почему нельзя смотреть только на процентную ставку
Процентная ставка показывает размер процентов по договору, но не заменяет полную стоимость потребительского займа. ПСК рассчитывается по установленным правилам и отражает стоимость займа в годовом выражении с учётом предусмотренных законом платежей.
Перед подписанием найдите ПСК в документах и сравните её с предложениями на сопоставимую сумму и срок. Затем отдельно посмотрите индивидуальные условия и сумму, которую предстоит вернуть по графику.
Как определить реальную сумму возврата
До оформления найдите в индивидуальных условиях сумму займа, срок, ставку, ПСК и график платежей. Сопоставьте полученную сумму с тем, сколько денег фактически поступит вам и сколько нужно будет вернуть при соблюдении договора.
Если к займу предлагаются дополнительные продукты, проверьте их отдельно: включены ли они в расчёт, оплачиваются ли разово или регулярно, можно ли отказаться от них и как отказ повлияет на условия конкретного предложения.
Не ориентируйтесь только на фразу «первый займ под 0%». Проверьте, для кого действует акция, на какой срок, при каких условиях сохраняется нулевая ставка и какие последствия предусмотрены при нарушении срока возврата.
Дополнительные услуги: как не увеличить расходы незаметно
При оформлении могут предлагаться страхование, юридические или информационные сервисы, подписки и другие дополнительные продукты. Они не должны оставаться незамеченными среди документов и экранов подтверждения.
- Проверьте название каждой услуги и её стоимость.
- Уточните, является ли услуга добровольной и как отказаться от неё.
- Посмотрите, списывается ли плата один раз или периодически.
- Проверьте, меняются ли условия займа при отказе от дополнительного продукта.
- Сохраните документы и подтверждения выбранных вами условий.
Не подтверждайте подключение, пока не понимаете, за что именно списываются деньги. Если условия услуги неясны, запросите разъяснение у организации до подписания договора.
Досрочное погашение займа: что уточнить заранее
Если вы планируете вернуть деньги раньше срока, заранее изучите порядок полного и частичного досрочного погашения. Проверьте, требуется ли уведомление, каким способом его направить и как получить актуальную сумму задолженности на дату платежа.
После перечисления денег убедитесь, что платёж учтён, задолженность закрыта и у вас нет остатка обязательств. Сохраните подтверждение погашения.
Что учитывать при возможной просрочке
Просрочка означает нарушение срока исполнения обязательства. Последствия определяются договором и действующим законодательством. До оформления выясните, какие начисления могут возникнуть, как кредитор уведомляет о задолженности и куда обращаться, если вы понимаете, что не сможете внести платёж вовремя.
Не рассчитывайте на то, что ограничение максимальной переплаты делает просрочку безопасной. Даже при наличии законодательного предела долг может стать серьёзной нагрузкой для бюджета, а сведения о нарушении обязательств могут повлиять на кредитную историю.
Как понять, что новый займ посилен для бюджета
Сравнить стоимость недостаточно — важно понять, сможете ли вы вернуть деньги без нового займа и без отказа от обязательных расходов. Перед заявкой посчитайте:
- регулярный доход и дату его поступления;
- расходы на жильё, коммунальные услуги, питание и транспорт;
- платежи по действующим кредитам, кредитным картам и займам;
- сумму и дату погашения нового обязательства;
- резерв на непредвиденные расходы.
Если для возврата нового займа придётся оформлять следующий или регулярно занимать на погашение предыдущего, это сигнал остановиться и пересмотреть финансовую ситуацию. Подробнее о показателе долговой нагрузки — в материале «Что такое ПДН и как он влияет на получение займа».
Какие ограничения по займам действуют в 2026 году
При выборе займа важно учитывать не только условия конкретной организации, но и законодательные ограничения. Для новых договоров сроком возврата до одного года с 1 апреля 2026 года максимальный размер начислений по потребительскому кредиту или займу ограничен 100% от суммы основного долга вместо прежних 130%. В предусмотренный законом предел входят проценты, неустойка и другие учитываемые законом платежи.
Например, если по договору, подпадающему под это ограничение, сумма основного долга составляет 10 000 рублей, предельный размер начислений не может превысить 10 000 рублей. Это не означает, что любой заём на 10 000 рублей автоматически обойдётся в 20 000 рублей: фактическая сумма зависит от условий договора и срока пользования деньгами.
С 1 октября 2026 года МФО не вправе выдавать новый заём с ПСК выше 200% годовых, если у заёмщика уже есть два непогашенных договора потребительского кредита или займа с ПСК выше 200% годовых. С 1 апреля 2027 года предусмотрен следующий этап ограничений: правило одного займа с ПСК выше 100% годовых и трёхдневный период охлаждения после полного погашения предыдущего такого займа.
Ограничения применяются в пределах условий и исключений, установленных законом. Перед оформлением проверяйте актуальные индивидуальные условия и документы кредитора.
Когда стоит отказаться от займа и рассмотреть альтернативу
Если возврат займа создаёт чрезмерную нагрузку на бюджет, не стоит выбирать его только потому, что деньги нужны срочно. В зависимости от ситуации можно отложить покупку, договориться о переносе платежа или рассмотреть банковский продукт с подходящими условиями.
Чек-лист: что проверить до подписания договора
Отметьте пункты, которые вы уже проверили:
Частые вопросы
Что важнее при выборе займа — ставка или ПСК?
Нельзя ограничиваться только ставкой. Сравнивайте ПСК, индивидуальные условия и общую сумму возврата по конкретному договору.
Как понять, сколько придётся вернуть?
Посмотрите индивидуальные условия и график платежей. Учитывайте сумму основного долга, проценты и все предусмотренные договором платежи, а дополнительные услуги проверяйте отдельно.
Может ли займ под 0% оказаться платным?
Условия акционных предложений могут зависеть от срока, статуса клиента и соблюдения договора. Проверьте требования акции, индивидуальные условия и стоимость дополнительных услуг.
Можно ли погасить займ досрочно?
Порядок досрочного погашения определяется законодательством и условиями договора. До платежа уточните у кредитора сумму задолженности и способ подачи уведомления, если оно требуется.
Безопасно ли брать новый займ для погашения старого?
Такая схема может увеличить долговую нагрузку и привести к цепочке новых обязательств. Сначала оцените все долги, доходы и расходы; не оформляйте новый займ автоматически.
Где можно ознакомиться с предложениями займов?
Перейдите в каталог займов онлайн, выберите подходящие параметры и затем внимательно изучите условия конкретной финансовой организации.
Итог: выбирайте займ по полной стоимости, а не по рекламе
Перед оформлением важно ответить на пять вопросов: сколько вы берёте, на какой срок, какова ПСК, сколько рублей предстоит вернуть и из каких средств будет произведено погашение.
Если стоимость и условия понятны, а возврат не создаёт риска для обязательных расходов, можно переходить к изучению конкретных предложений. Если расчёт сходится только при условии нового займа или постоянного продления долга, лучше остановиться и пересмотреть решение.
Изучите доступные предложения
В каталоге можно перейти к предложениям финансовых организаций и самостоятельно проверить индивидуальные условия до оформления.
Посмотреть займы онлайн Займы без процентовсервис ТУТБЫСТРО.ру помогает находить и сравнивать предложения партнёров. Сервис не является кредитором, не выдаёт займы и не принимает решения по заявкам. Решение о предоставлении займа и индивидуальные условия определяет непосредственно выбранная финансовая организация.
Экспертное мнение в материале представляет аналитическую позицию редакции сервиса ТУТБЫСТРО.ру: оценка строится на сравнении полной стоимости, суммы возврата, дополнительных платежей и риска для личного бюджета. Персональный эксперт или внешний консультант автором материала не заявлен.
Материал носит информационный характер и не является индивидуальной финансовой рекомендацией. Перед оформлением займа изучите индивидуальные условия договора и сведения о кредиторе.
Правовая информация проверена по материалам Банка России и Федеральному закону № 545-ФЗ. Дата актуализации: 4 ноября 2026 года.
Официальные источники: Банк России — ограничение максимальной переплаты с 1 апреля 2026 года; Банк России — ограничения на выдачу дорогих займов с 1 октября 2026 года.


